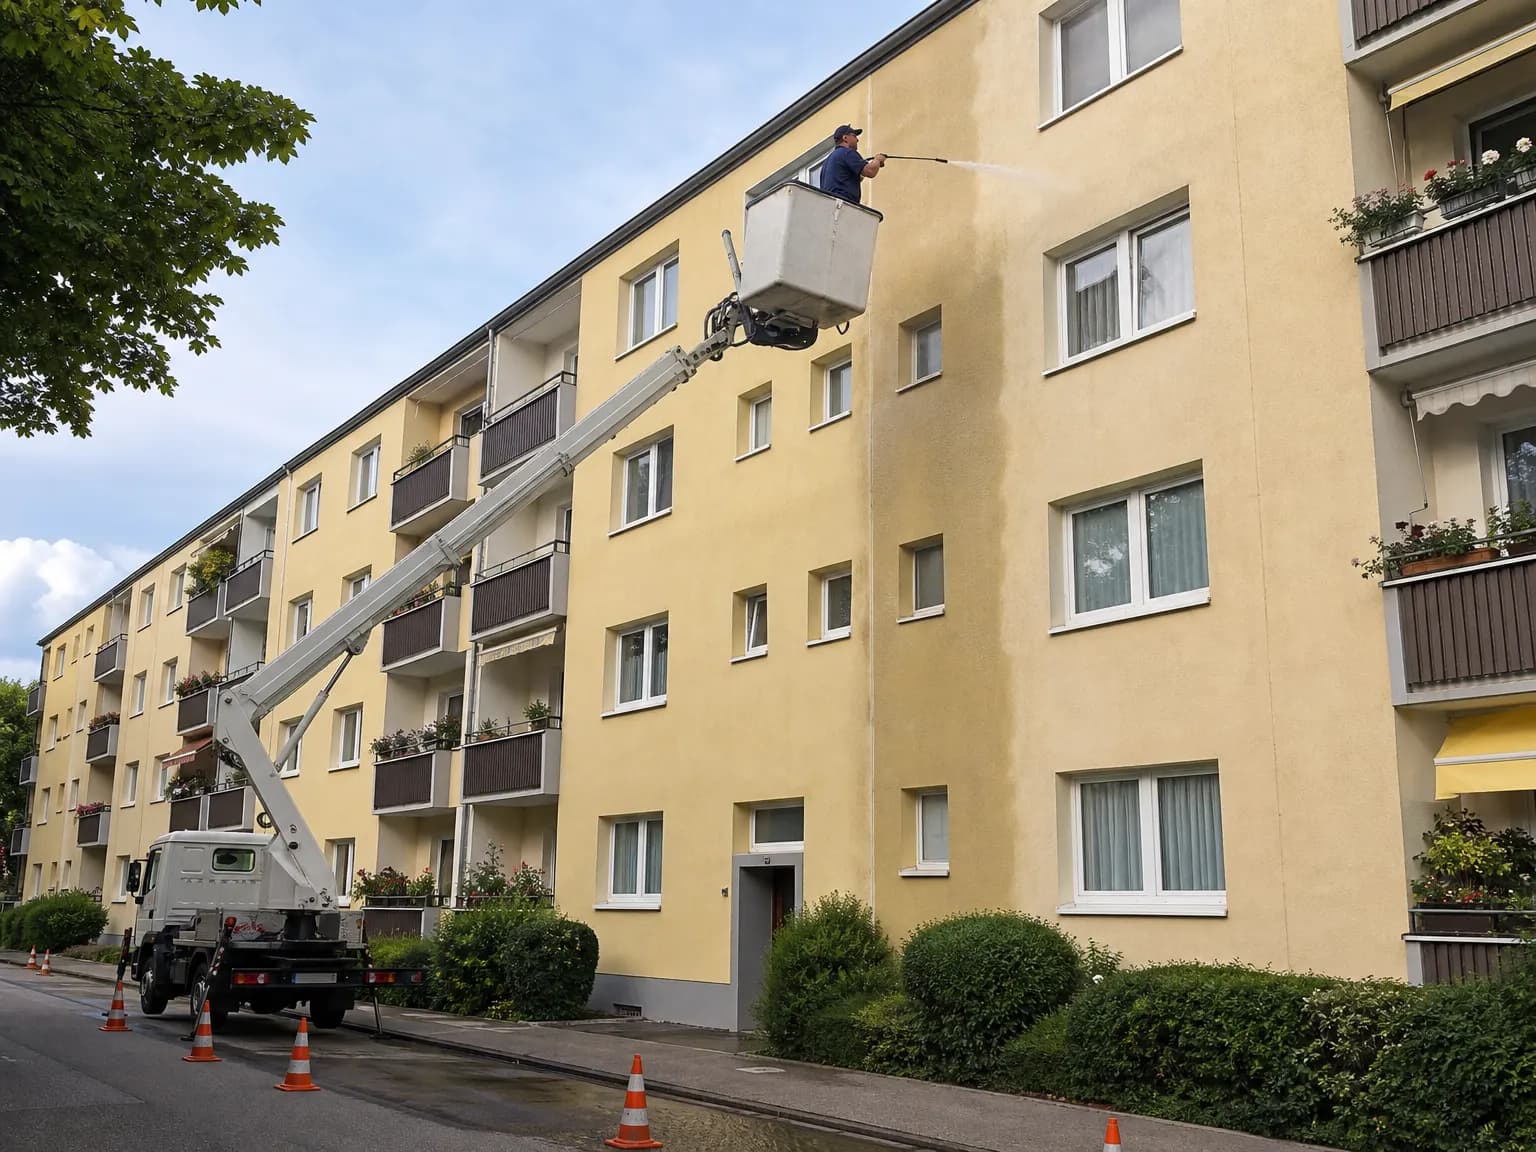
Fassadenreinigung ist in der Wohnraummiete in aller Regel nicht umlagefähig. Die Betriebskostenverordnung zählt bei der Gebäudereinigung nur gemeinsam genutzte Teile wie Flure und Treppen auf, die Fassade fehlt. Eine einmalige Reinigung gilt meist als Instandhaltung, die der Vermieter trägt. Eine enge Ausnahme gibt es für regelmäßig nötige, ausdrücklich vereinbarte Reinigungen. Selbstnutzer können dafür 20 % der Arbeitskosten von der Steuer abziehen, höchstens 1.200 € im Jahr. Dieser Ratgeber ordnet die Rechtslage für Vermieter, Mieter, Selbstnutzer und Eigentümergemeinschaften. Er ersetzt keine Rechtsberatung.
INHALT
- Ist Fassadenreinigung umlagefähig? Was die Betriebskostenverordnung sagt
- Die enge Ausnahme: sonstige Betriebskosten nach Nr. 17
- Wer zahlt die Fassadenreinigung? Die Übersicht
- Fassadenreinigung steuerlich absetzbar: § 35a EStG
- Vermieter: Fassadenreinigung als Werbungskosten
- WEG: Fassadenreinigung per Beschluss
Ist Fassadenreinigung umlagefähig? Was die Betriebskostenverordnung sagt
Betriebskosten darf ein Vermieter nur umlegen, wenn der Mietvertrag das vereinbart und die Kosten in der Betriebskostenverordnung (BetrKV) stehen. So regelt es § 556 BGB. § 1 BetrKV setzt zwei Bedingungen: Die Kosten müssen laufend entstehen, und sie dürfen keine Instandhaltung oder Instandsetzung sein.
Die Gebäudereinigung steht in § 2 Nr. 9 BetrKV. Dort zählt die Verordnung die Säuberung der gemeinsam genutzten Gebäudeteile auf: Zugänge, Flure, Treppen, Keller, Bodenräume, Waschküchen und den Fahrkorb des Aufzugs. Die Fassade fehlt in dieser Liste. Die Kommentarliteratur ordnet die Fassadenreinigung deshalb überwiegend nicht der Gebäudereinigung zu.
Dazu kommt die Abgrenzung zur Instandhaltung. Eine Fassadenreinigung findet meist alle paar Jahre aus konkretem Anlass statt, etwa wegen Algenbefall. Sie erhält die Bausubstanz und das Erscheinungsbild. Das spricht für Instandhaltung, und die bezahlt der Vermieter aus der Miete.
Die enge Ausnahme: sonstige Betriebskosten nach Nr. 17
Eine regelmäßige Fassadenreinigung kann im Einzelfall als sonstige Betriebskosten nach § 2 Nr. 17 BetrKV umlagefähig sein, wenn der Mietvertrag sie ausdrücklich nennt. Den Maßstab setzt der Bundesgerichtshof mit einem Urteil zur Dachrinnenreinigung (BGH, 7. April 2004, VIII ZR 167/03).
Der BGH stellte zwei Bedingungen auf. Erstens muss die Reinigung in regelmäßigen Abständen nötig sein, etwa wegen hohen Baumbestands. Eine einmalige Maßnahme aus bestimmtem Anlass ist Instandhaltung. Zweitens müssen sonstige Betriebskosten im Mietvertrag einzeln benannt sein. Ein pauschaler Verweis auf die Betriebskostenverordnung genügt nicht.
Kosten, die nur alle paar Jahre anfallen, schließen eine Umlage nicht von vornherein aus. In einem Urteil zur Öltankreinigung entschied der BGH, dass Betriebskosten in größeren Abständen im Abrechnungsjahr ihrer Entstehung umgelegt werden können (BGH, 11. November 2009, VIII ZR 221/08). Ob Gerichte eine Fassadenreinigung so einordnen, ist offen. Bei Graffiti urteilen Gerichte uneinheitlich. Das AG Berlin-Neukölln ließ die Umlage regelmäßiger Graffitibeseitigung zu (1. März 2017, 6 C 54/16), allerdings vor allem, weil die Mieter diese Position seit Jahren widerspruchslos gezahlt hatten. Andere Gerichte stuften die Beseitigung als Instandhaltung ein. Eine allgemeine Regel folgt aus diesen Urteilen nicht.
Für Vermieter: Wer eine regelmäßige Fassadenreinigung umlegen will, braucht eine ausdrückliche Klausel im Mietvertrag und sollte sie mit einer Fachanwältin oder einem Fachanwalt für Mietrecht formulieren. Bei Gewerberaum ist mehr Vertragsfreiheit möglich, auch dort gilt: nur kraft klarer Vereinbarung.
VERTIEFEN:Graffitientfernung
Wer zahlt die Fassadenreinigung? Die Übersicht
Wer die Fassadenreinigung bezahlt, hängt von der Rolle ab: Vermieter, Mieter, Selbstnutzer oder Eigentümergemeinschaft. Die Tabelle fasst die Regel zusammen. Abweichungen ergeben sich aus dem konkreten Mietvertrag oder der Gemeinschaftsordnung.
| Rolle | Wer zahlt? | Steuerliche Folge |
|---|---|---|
| Vermieter (Wohnraum) | Vermieter, Umlage nur ausnahmsweise per Einzelklausel | Werbungskosten bei Vermietung und Verpachtung |
| Mieter (Wohnraum) | nur bei wirksamer Umlage über die Nebenkosten | § 35a EStG anteilig, wenn umgelegt |
| Gewerbemieter | je nach Mietvertrag | Betriebsausgabe |
| Selbstnutzer (Eigenheim) | Eigentümer | § 35a EStG: 20 % der Arbeitskosten, max. 1.200 €/Jahr |
| WEG, selbstnutzender Eigentümer | Gemeinschaft, anteilig nach Miteigentumsanteil | § 35a EStG anteilig laut Hausgeldabrechnung |
| WEG, vermietender Eigentümer | Gemeinschaft, anteilig nach Miteigentumsanteil | Werbungskosten |
Fassadenreinigung steuerlich absetzbar: § 35a EStG
Selbstnutzer können die Fassadenreinigung als Handwerkerleistung nach § 35a Abs. 3 EStG geltend machen: 20 % der Arbeitskosten, höchstens 1.200 € Steuerermäßigung im Jahr. Die Ermäßigung mindert die Steuer direkt, nicht das Einkommen. Bei 1.500 € Arbeitskosten sparen Sie 300 €.
Das Anwendungsschreiben des Bundesfinanzministeriums führt in Anlage 1 „Arbeiten an der Fassade“ als begünstigte Handwerkerleistung auf, ebenso die Dachrinnenreinigung und die Graffitibeseitigung. Die Fassadenreinigung nennt die Liste nicht wörtlich. Wir halten die Einordnung als Arbeit an der Fassade für naheliegend. Im Zweifel klären Sie das mit Ihrer Steuerberatung.
Drei Bedingungen gelten immer. Die Rechnung muss Arbeits- und Materialkosten getrennt ausweisen, denn nur die Arbeit zählt. Sie müssen überweisen, Barzahlung ist ausgeschlossen. Und der Höchstbetrag gilt für alle Handwerkerleistungen des Jahres zusammen. Vermieter können § 35a nicht nutzen: Was Werbungskosten sind, scheidet aus.
Mieter profitieren nur, wenn die Kosten wirksam über die Nebenkostenabrechnung umgelegt wurden. Wohnungseigentümer, die selbst nutzen, setzen ihren Anteil laut Hausgeldabrechnung oder Bescheinigung der Verwaltung an.
VERTIEFEN:Fassadenreinigung Kosten
Vermieter: Fassadenreinigung als Werbungskosten
Vermieter setzen die Fassadenreinigung als Erhaltungsaufwand bei den Einkünften aus Vermietung und Verpachtung an. Der Aufwand mindert die Einkünfte im Jahr der Zahlung. Größeren Erhaltungsaufwand an Wohngebäuden dürfen Vermieter nach § 82b EStDV gleichmäßig auf zwei bis fünf Jahre verteilen.
Eine Falle lauert nach dem Kauf. Übersteigen Instandsetzungs- und Modernisierungskosten in den ersten drei Jahren nach Anschaffung 15 % der Gebäudeanschaffungskosten ohne Umsatzsteuer, gelten sie als anschaffungsnahe Herstellungskosten (§ 6 Abs. 1 Nr. 1a EStG). Dann wirken sie nur über die Abschreibung. Eine Reinigung allein erreicht diese Grenze selten, im Paket mit Anstrich und Sanierung aber schnell.
WEG: Fassadenreinigung per Beschluss
In einer Eigentümergemeinschaft beschließt die Versammlung über die Fassadenreinigung, denn die Fassade zählt in der Regel zum gemeinschaftlichen Eigentum. Die ordnungsmäßige Erhaltung des gemeinschaftlichen Eigentums gehört nach § 19 Abs. 2 Nr. 2 WEG zur ordnungsmäßigen Verwaltung. Für den Beschluss genügt die Mehrheit der abgegebenen Stimmen (§ 25 Abs. 1 WEG).
Die Kosten trägt jeder Eigentümer nach seinem Miteigentumsanteil (§ 16 Abs. 2 Satz 1 WEG). Die Gemeinschaft kann per Beschluss eine andere Verteilung für einzelne Kosten festlegen. Bezahlt wird aus der Erhaltungsrücklage, die § 19 Abs. 2 Nr. 4 WEG vorsieht, oder über eine Sonderumlage.
Für die Versammlung braucht die Verwaltung eine belastbare Entscheidungsgrundlage. Bewährt hat sich: Fläche aufmessen lassen, zwei bis drei Angebote mit Quadratmeterpreis, Verfahren und Zusatzkosten einholen, Schutzschicht als Option ausweisen. Ab 500 m² kalkulieren Betriebe Staffelpreise von etwa 7 bis 11 € pro m².
VERTIEFEN:Fassadenreinigung beauftragen Anbieter für Fassadenreinigung prüfen
DAS WICHTIGSTE IN KÜRZE
Fassadenreinigung ist in der Wohnraummiete meist nicht umlagefähig, weil die BetrKV sie nicht nennt und sie in der Regel als Instandhaltung gilt. Selbstnutzer sparen über § 35a EStG bis zu 1.200 € Steuer, Vermieter setzen Werbungskosten an, die WEG entscheidet per Mehrheitsbeschluss. Vergleichbare Angebote für Ihre Versammlung oder Ihr Haus erhalten Sie über eine kostenlose BRILLAVA-Anfrage.
Jetzt kostenlos anfragenQUELLEN
BRILLAVA Redaktion
Marktdaten und Preisspannen basieren auf laufenden Auswertungen von Suchanfragen, veröffentlichten Anbieterpreisen und Angeboten aus der Reinigungsbranche. Preisangaben sind Orientierungswerte, verbindlich ist das Angebot nach Besichtigung. Vertrauen. Sorgfalt. Glanz.